📋 基本情報
| 発表元 | スクウェア・エニックス・ホールディングス |
| 決算期 | 2027年3月期 第2四半期(中間期・2026年4月1日〜9月30日) |
| 開示日 | 2026年11月11日 |
| 売上高 | 1,631億7,900万円(前年同期比21.9%増) |
| 営業利益 | 387億9,300万円(前年同期比42.2%増) |
| 通期営業利益予想 | 590億円(前回予想490億円) |
| 公式サイト | www.hd.square-enix.com/jpn/ir |
🔥 スクウェア・エニックスHD、中間期は売上高21.9%増 通期の営業利益予想を590億円へ引き上げ
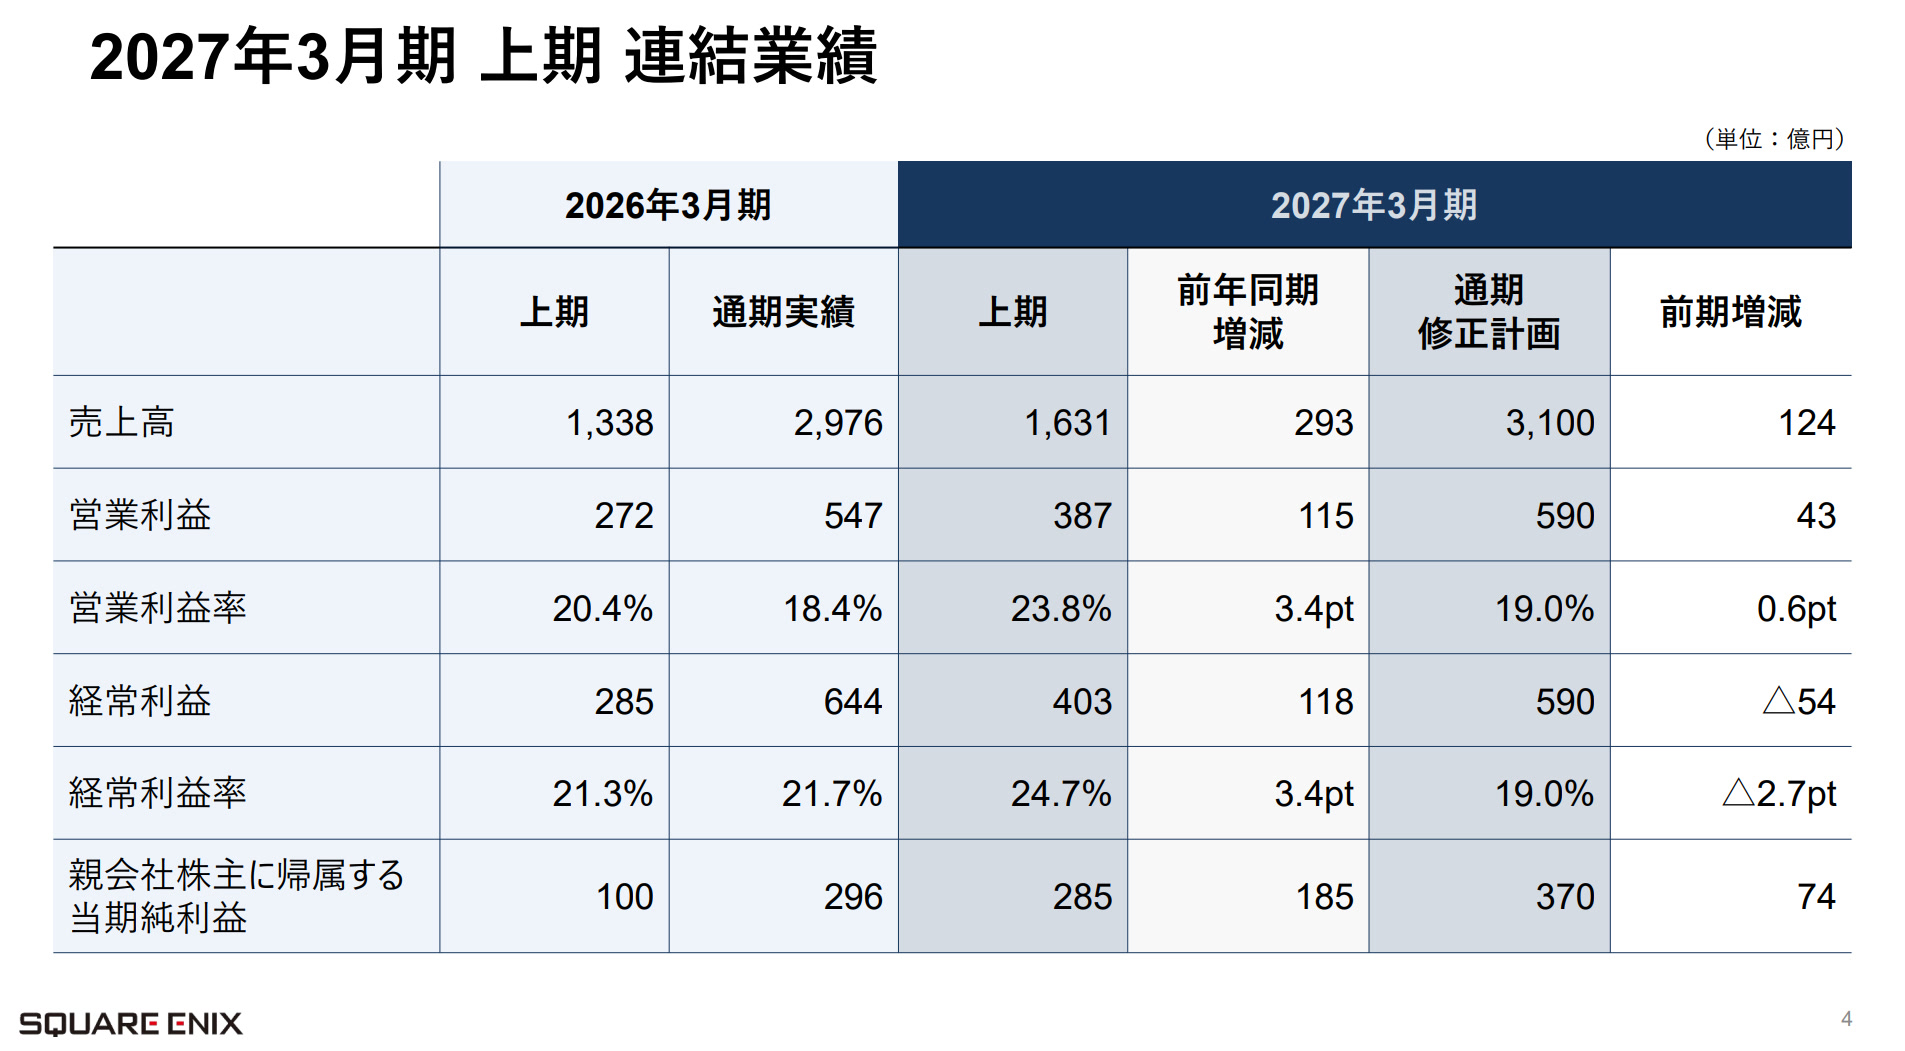
スクウェア・エニックス・ホールディングスは2026年11月11日、2027年3月期第2四半期(中間期)の連結決算を発表した。対象は2026年4月1日から9月30日までの6か月間で、売上高は前年同期比21.9%増の1,631億7,900万円、営業利益は同42.2%増の387億9,300万円となった。経常利益は403億3,600万円で41.3%増え、主要な利益項目がそろって前年同期を上回っている。
親会社株主に帰属する中間純利益は285億6,600万円となり、前年同期の100億5,200万円から184.2%増えた。同社はあわせて通期の連結業績予想を修正し、売上高を3,100億円、営業利益を590億円、純利益を370億円とした。期初の営業利益予想は490億円だったため、引き上げ幅は100億円になる。中間配当は1株あたり18円で、年間では前期と同じ43円を見込む。
同社は2026年8月に発表した第1四半期決算でも全セグメントで増収増益を記録しており、中間期はその流れを引き継いだ形だ。修正の理由について決算短信は、同日に公表した「通期連結業績予想修正に関するお知らせ」を参照するよう求めるにとどめており、短信本体に具体的な説明は記されていない。修正後の通期営業利益は前期比で7.8%増となる一方、経常利益は8.5%減を見込んでいる。
🎮 HDゲームは営業利益が約2.6倍に 『FF7 リバース』のマルチ展開とカタログ販売が押し上げた
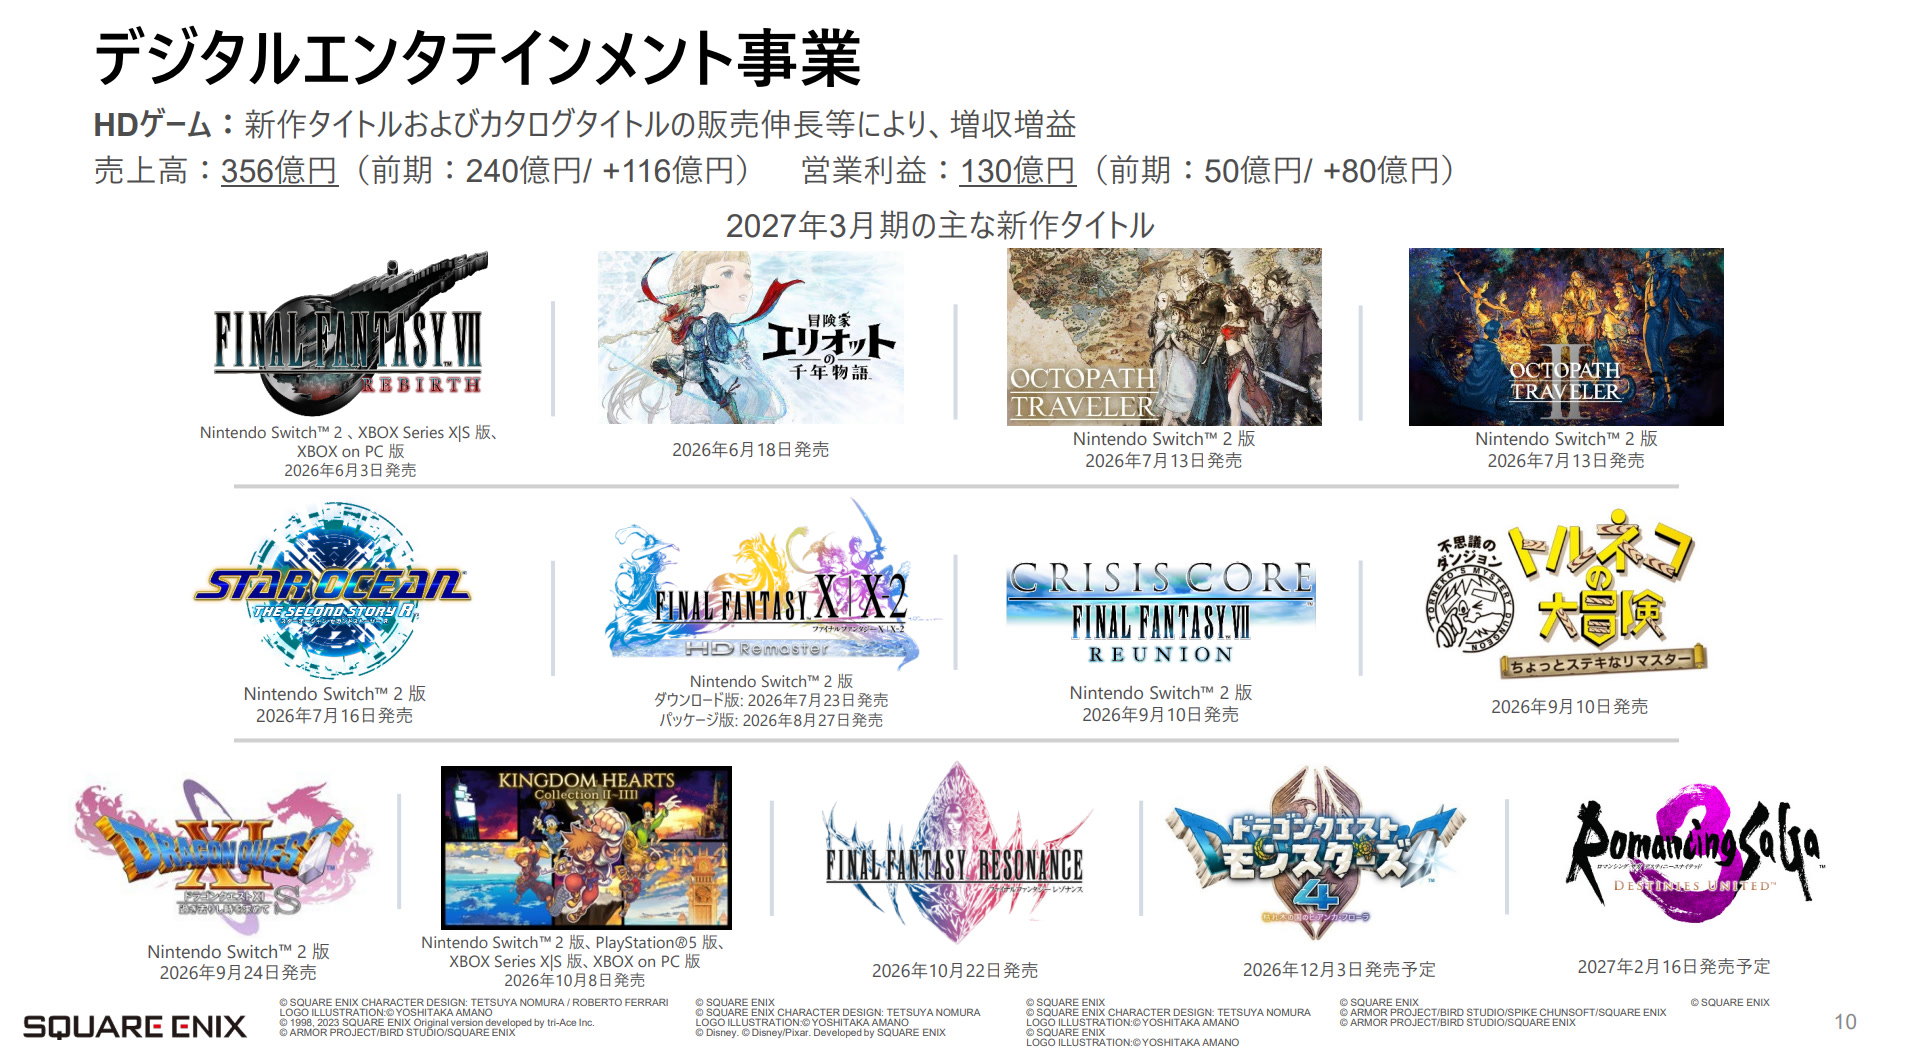
主力のデジタルエンタテインメント事業は、売上高が976億8,100万円で33.7%増、営業利益が328億5,400万円で63.5%増と大きく伸びた。決算説明資料によると、このうち家庭用ゲーム機やPC向けのHDゲームは売上高が240億円から356億円に、営業利益が50億円から130億円に増えている。決算短信は要因として、Nintendo Switch 2、Xbox Series X|S、Windows向けの『ファイナルファンタジーVII リバース』や『冒険家エリオットの千年物語』といった新作が底堅く推移し、カタログタイトルの販売も伸びたことを挙げた。
MMOは売上高257億円、営業利益89億円で、いずれも前年同期を上回った。『ファイナルファンタジーXIV』は最新拡張パッケージの発表などを受けてプレイヤーの活動が上向いており、拡張パッケージ8.0『白銀のワンダラー』は2027年2月23日に発売される予定だ。スマートデバイスやPCブラウザ向けの部門も売上高363億円、営業利益108億円と増収増益で、『ディシディア デュエルム ファイナルファンタジー』と『ドラゴンクエストスマッシュグロウ』という新作2本が加わった。
ゲーム以外では、アミューズメント事業が売上高391億4,700万円で13.2%増、営業利益54億4,600万円で29.1%増となった。出版事業も売上高158億4,400万円、営業利益53億9,300万円と増収増益を確保している。一方でライツ・プロパティ等事業は売上高が9.6%減の114億8,900万円、営業利益が39.5%減の41億1,100万円にとどまった。決算説明資料は、前年に計上した一過性のロイヤリティ収入の反動を減益の要因に挙げている。
📊 前年同期との比較と販売本数から読む 上期だけで通期予想の約66%を稼いだ決算の中身
前年同期と比べると、今回の増益は本業の伸びによる部分が大きい。前年同期の2026年3月期中間期は売上高が15.0%減っており、組織再編費用として98億4,900万円の特別損失を計上したことで最終減益だった。今期の純利益が約2.8倍に膨らんだ背景にはこの特別損失がなくなった反動も含まれるとみられ、純利益の伸び率は割り引いて読む必要がある。実力を測るなら、4割を超えた営業利益の伸びと、27.5%から33.6%へ上がったデジタルエンタテインメント事業の営業利益率を見るべきだろう。
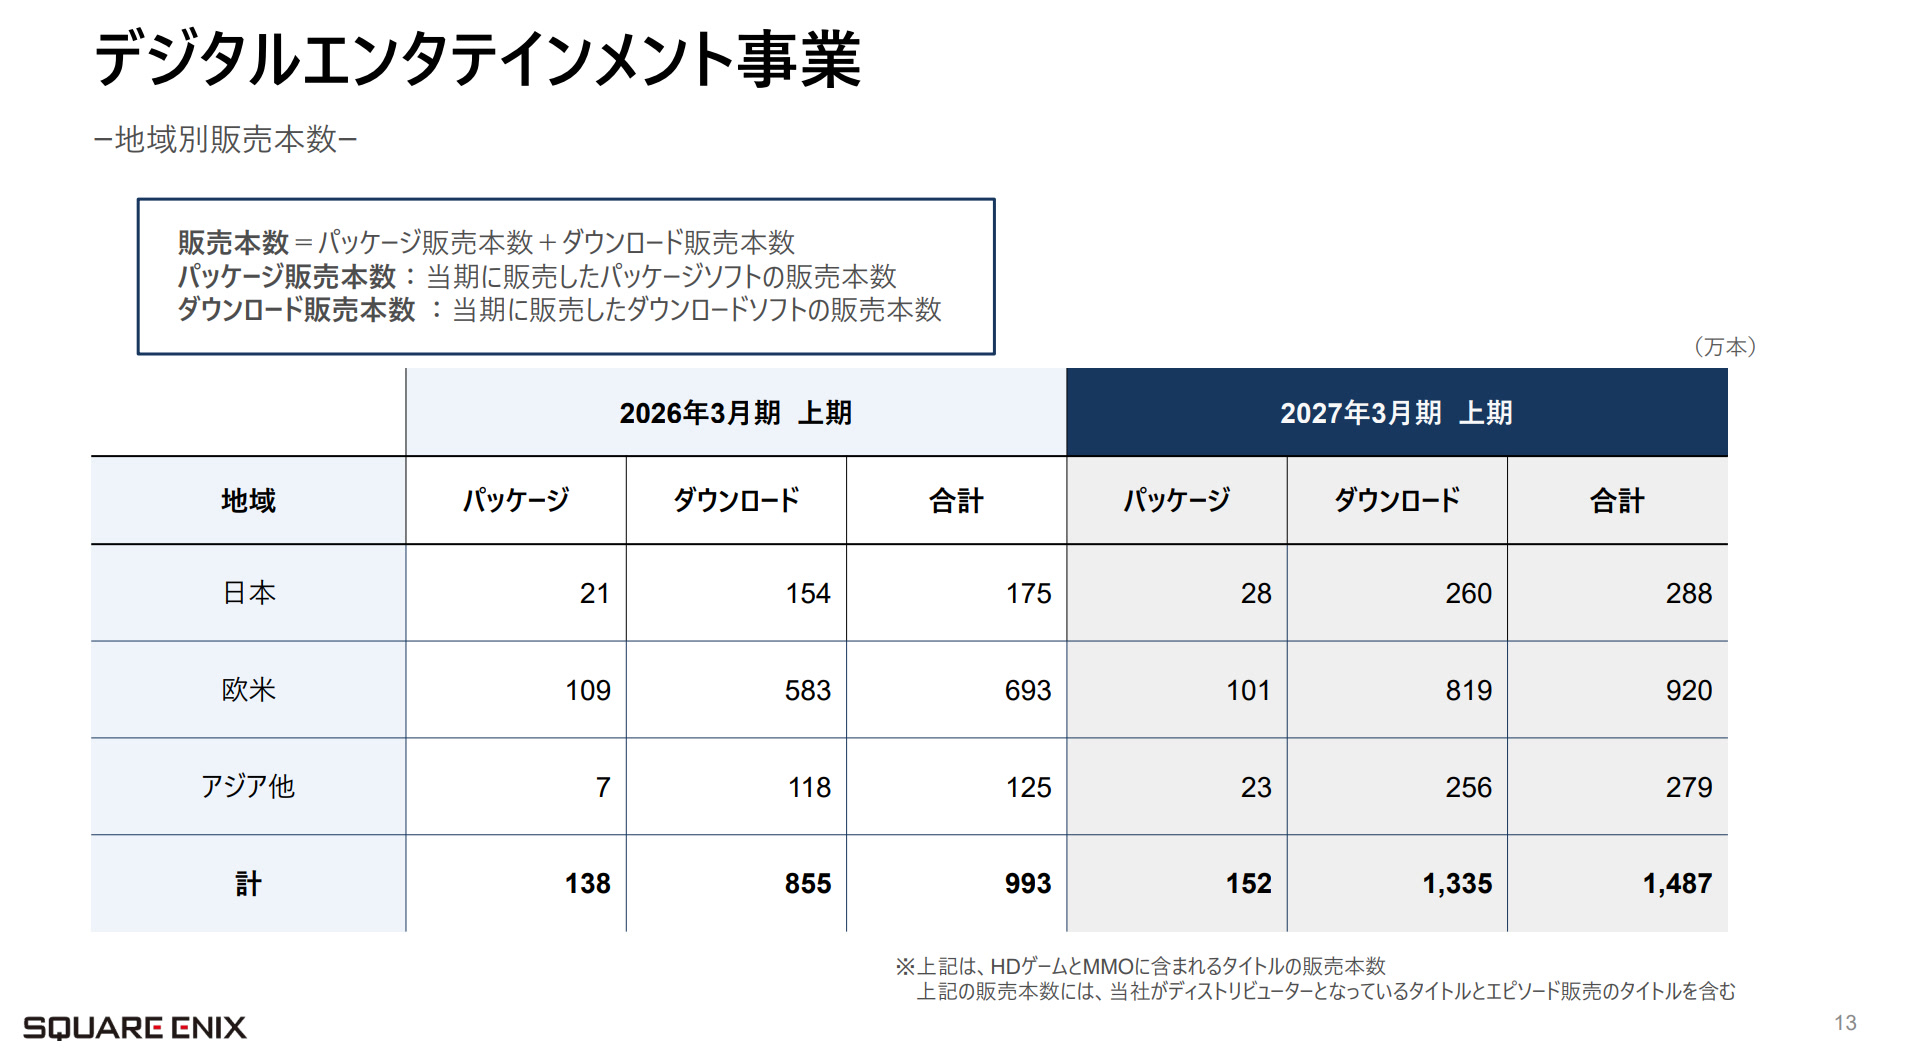
販売本数の内訳からは、伸びの中心が海外とダウンロードにあることが分かる。決算説明資料によると、HDゲームとMMOを合わせた上期の販売本数は1,487万本で、前年同期の993万本からおよそ1.5倍に増えた。地域別では欧米が693万本から920万本、アジアなどが125万本から279万本、日本が175万本から288万本となり、全地域で前年を上回っている。ダウンロード販売は1,335万本で全体の約9割を占めており、既存の作品を新しい機種へ広げるマルチプラットフォーム展開は、在庫を抱えずに利益を積み上げる手法として機能していると言える。
今後の鍵は、下期の利益がどこまで積み上がるかだ。上期の営業利益は修正後の通期予想の約66%にあたり、残る下期に必要な額は約202億円となる。前期の下期は約275億円を稼いでいたため、修正後の予想はなお慎重な水準に見える。下期には『白銀のワンダラー』の発売が控え、2027年には『ドラゴンクエストRPG 魔界樹と導かれし島』のリリースも計画されている。上期に示したマルチプラットフォーム展開の勢いを、新作の投入期まで保てるかに注目したい。
数字の見た目以上に中身の良い決算だ。純利益の急増には前年の特別損失の反動が含まれるが、HDゲームの利益が約2.6倍に伸びた事実は重い。下期は2027年2月発売の『白銀のワンダラー』まで、この勢いを保てるかを見たい。
【PR】この見出し以下には広告(アフィリエイトリンク)が含まれます

ファイナルファンタジーVII リバース(Nintendo Switch 2)
決算で好調の要因に挙がったNintendo Switch 2向けパッケージ版
Amazon.co.jp で詳細を見る
FINAL FANTASY VII REBIRTH(ファイナルファンタジーVII リバース)-Switch2
7,828円
OnederfulShop
楽天市場 で見る関連記事

※本記事は広告(アフィリエイトリンク)を含みます。Amazonのアソシエイトとして、注目ゲームナビは適格販売により収入を得ています。
💬 コメント